Сума вже є в замовленні, реквізити отримувача — у рахунку. Та покупець знову переносить їх у застосунок банку: копіює IBAN, вводить суму, дописує призначення. Для магазину, який приймає оплату на розрахунковий рахунок, це знайома частина покупки.
QR-код і платіжне посилання скорочують цей шлях. Сайт передає реквізити банківському застосунку, а покупець перевіряє заповнену платіжку й підтверджує звичний переказ. Наступне завдання вже на боці магазину: отримати підтвердження надходження та пов’язати його із замовленням. Тут корисно розрізняти можливості QR-коду й відкритого банкінгу.
Готова платіжка замість ручного введення
Для конкретного замовлення сайт формує QR-код або посилання з даними отримувача, сумою та призначенням платежу. Банківський застосунок, який підтримує цей формат, підставляє їх у платіжку.
Наприклад, для замовлення на 5 000 грн у платіжці вже стоять ця сума та номер замовлення в призначенні. Покупцеві не треба переносити їх між вікнами. Менеджер згодом бачить у виписці призначення, за яким може знайти замовлення.
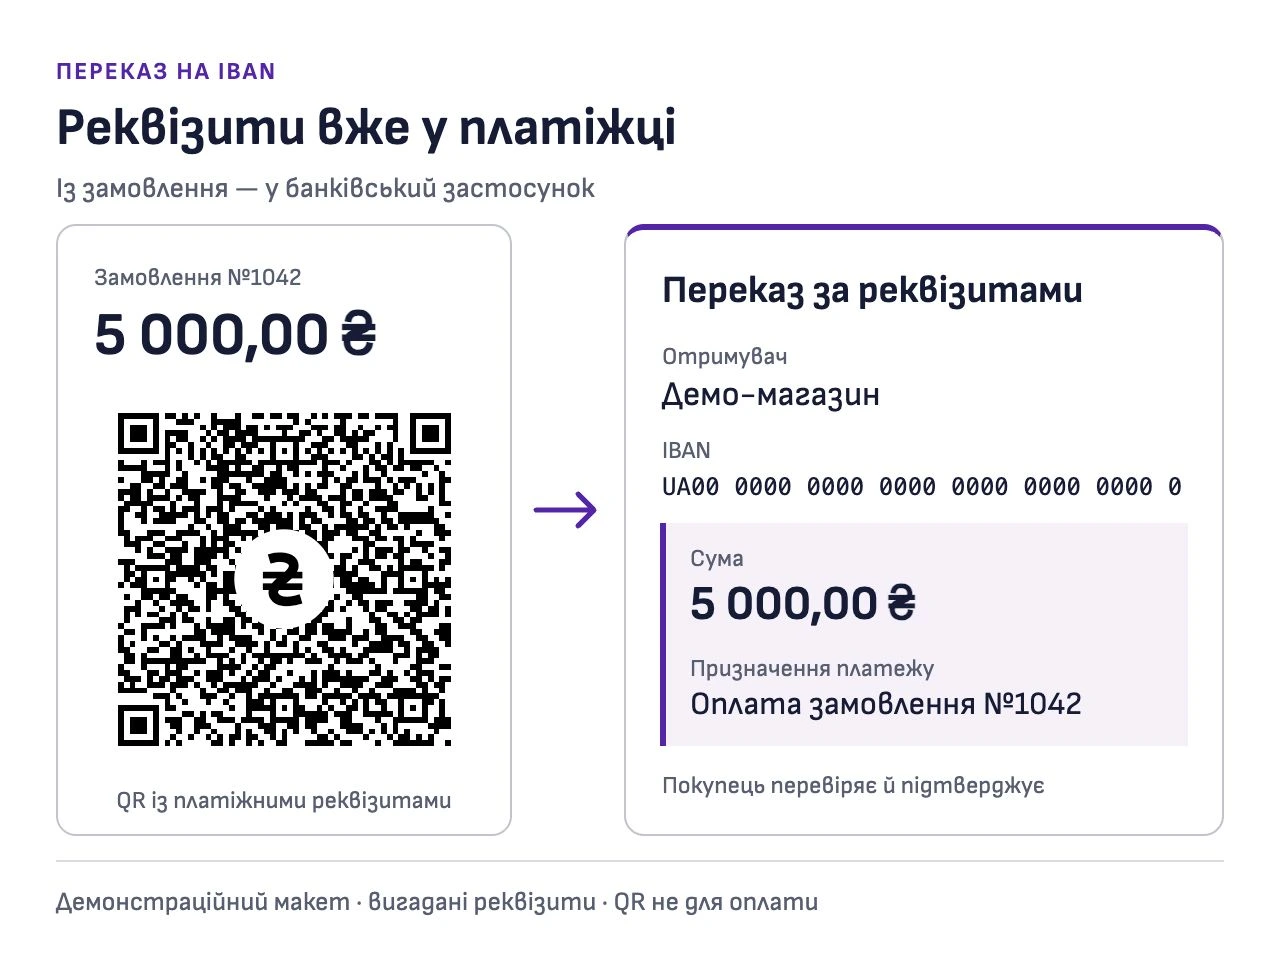
Такий обмін реквізитами описаний у правилах НБУ для платіжних QR-кодів. Формат підтримує передавання даних через посилання; перевірка реквізитів і підтвердження переказу залишаються в банківському застосунку.
Сам вигляд QR-коду не визначає спосіб оплати: у ньому можна закодувати й адресу платіжної сторінки еквайрингу. У нашому випадку йдеться саме про передавання реквізитів для переказу на IBAN.
Де доречний QR-код, а де — платіжне посилання
QR-код на екрані комп’ютера чи паперовому рахунку покупець сканує телефоном. Якщо ж код показаний на екрані цього самого телефона, зчитати його камерою не вийде. Потрібен інший пристрій або розпізнавання збереженого зображення, якщо банківський застосунок це підтримує.
Для оплати з телефона потрібне пряме платіжне посилання: воно передає реквізити встановленому банківському застосунку. На ПК таке посилання не відкриє мобільний застосунок банку, тому там слід показувати QR-код для сканування телефоном.
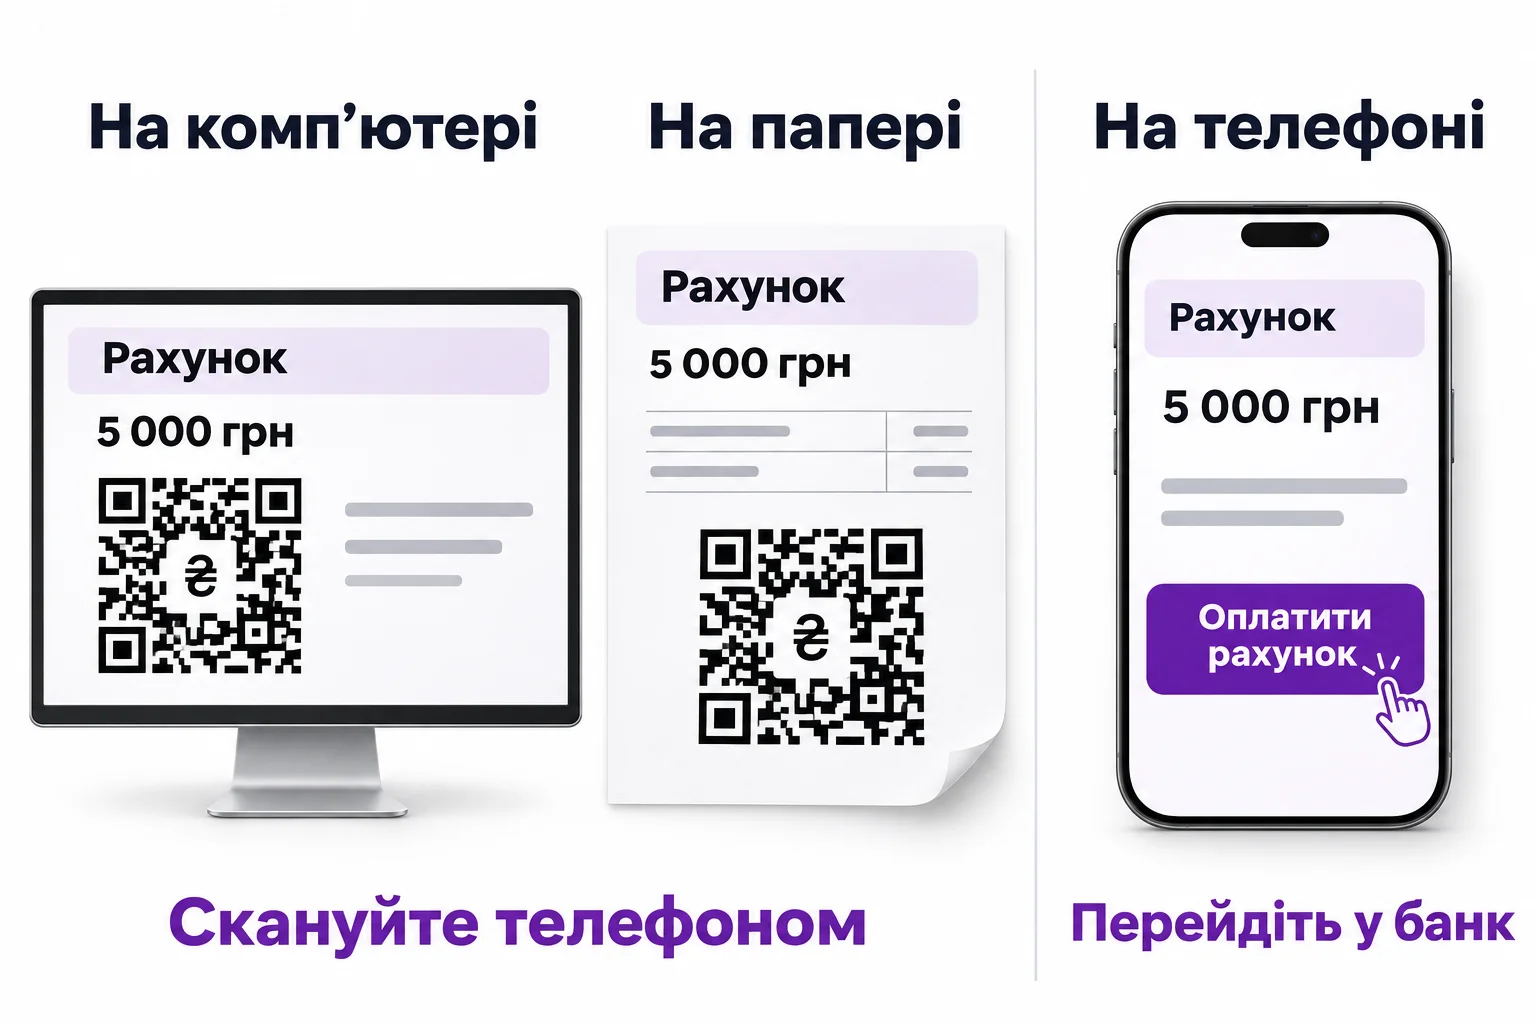
| Де покупець бачить рахунок | Що запропонувати для оплати | Як це працює |
|---|---|---|
| Сторінка замовлення або PDF на екрані комп’ютера | QR-код | Покупець відкриває сканер у банківському застосунку й наводить телефон на код. |
| Друкований рахунок | QR-код поруч із реквізитами | Код сканують із паперу; отримувача, суму й призначення не потрібно набирати вручну. |
| Сторінка замовлення на телефоні | Кнопка з платіжним посиланням | Покупець переходить у застосунок банку із заповненою платіжкою. |
| Лист або повідомлення в месенджері на телефоні | Посилання «Оплатити рахунок» | Оплату можна почати з повідомлення, без сканування зображення на власному екрані. |
Для PDF-рахунку доречно поєднати обидва варіанти: QR-код для друку й перегляду на комп’ютері та клікабельне посилання для телефона. Реквізити варто залишити й звичайним текстом для ручного переказу.
Для листа, який можуть відкрити на різних пристроях, кнопка «Оплатити рахунок» може вести на вебсторінку рахунку. Таке вебпосилання працює і на ПК, і на телефоні. Уже сторінка показує відповідний спосіб оплати: QR-код на комп’ютері або пряме платіжне посилання на телефоні. Обидва мають передавати дані того самого рахунку.
Як магазин дізнається про оплату
У налаштованій інтеграції еквайрингу шлюз передає сайту статус платежу. Для переказу на рахунок потрібне своє джерело підтвердження. QR-код лише передає дані покупцеві й сам не повідомляє магазину, чи відбувся переказ.
Якщо надходження зараз звіряє менеджер за випискою, після додавання QR-коду він продовжить це робити. Для автоматичного оновлення статусу сайт має отримувати банківські дані та зіставляти їх із замовленнями. Заповнене призначення платежу допомагає такому зіставленню, але сам обмін даними потрібно налаштувати окремо.
Швидкість переказу теж не замінює підтвердження для сайту. Наприклад, миттєвий переказ СЕП передбачає зарахування до 10 секунд. Гроші можуть уже бути на рахунку, а замовлення ще чекатиме звірки.
Еквайринг та IBAN: різниця для покупця й магазину
Еквайринг додає до приймання грошей інструменти для роботи із замовленням: підтвердження оплати, холд і повернення. Порівняймо картковий еквайринг через платіжну сторінку та прямий переказ на поточний банківський рахунок магазину. Для IBAN враховуємо QR-код або посилання із заповненою платіжкою.
Перевага Обмеження Умова банку
Оцінка з боку магазину. Зручність оплати — з боку покупця.
| Критерій | Еквайринг карткою на сайті | Переказ на IBAN із QR-кодом або посиланням |
|---|---|---|
| Зручність покупцеві | Перевага Картка, Apple Pay чи Google Pay на платіжній сторінці. Збережені дані скорочують повторну оплату. | Потрібна підтримка банку Перехід у банківський застосунок. Платіжка заповнюється автоматично, якщо банк підтримує формат. |
| Сума й призначення | Перевага Магазин задає суму, опис платежу й номер замовлення; покупцеві не треба вводити їх вручну. | Перевага QR теж передає суму й призначення. Покупець перевіряє готову платіжку у своєму банку. |
| Холд до перевірки наявності | Перевага За підтримки шлюзу можна заблокувати суму, потім списати її повністю чи частково або скасувати блокування. | Обмеження У звичайному переказі такого холду немає. Якщо оплачений товар відсутній, потрібне повернення коштів. |
| Підтвердження для сайту | Перевага Шлюз автоматично передає статус платежу за замовленням, якщо інтеграцію налаштовано. | Обмеження Потрібна звірка виписки вручну або окрема банківська інтеграція для зіставлення надходжень із замовленнями. |
| Гроші на рахунку магазину | За регламентом банку Надходять за графіком еквайра. Успішний статус оплати ще не означає зарахування на рахунок. | За регламентом банку Строк залежить від переказу. Миттєвий переказ може бути швидшим за виплату еквайра. |
| Повернення покупцеві | Перевага Через сервіс еквайра, повністю або частково, на картку, з якої платили. | Обмеження Окремий зворотний переказ із рахунку магазину за реквізитами платника. |
| Комісія магазину | Обмеження Комісія за кожну оплату за тарифом еквайра. | Перевага Комісії за еквайринг немає. Банківські послуги магазину та переказ для покупця можуть бути платними. |
| Фіскалізація продажу товарів | Обмеження Зазвичай потрібен РРО/ПРРО, якщо немає законного звільнення. Квитанція шлюзу не замінює фіскального чека. | Перевага За прямого банківського переказу з поточного рахунку на поточний рахунок РРО/ПРРО для цієї оплати не обов’язковий. |
Можливості залежать від еквайра та інтеграції магазину. Наприклад, LiqPay описує оплату карткою й електронними гаманцями, передавання статусу платежу сайту та повне або часткове повернення.
Для магазину запчастин холд корисний, коли наявність ще має підтвердити постачальник. Покупець погоджує оплату 5 000 грн, банк блокує суму на картці. Після підтвердження магазин завершує списання; якщо товару немає, скасовує блокування. Строк холду та часткове списання визначає сервіс — приклад наведено в описі двостадійної оплати LiqPay.
Для фіскалізації має значення сам спосіб розрахунку. ДПС розрізняє поточний рахунок у банку та платіжний рахунок небанківського надавача: обидва мають IBAN, але правила застосування РРО/ПРРО різняться. QR із посиланням на картковий еквайринг також не перетворює оплату на прямий банківський переказ.
Комісія залежить від переказу, а не від QR-коду
Якщо магазин уже приймає прямі перекази на рахунок, додавання QR-коду саме по собі не створює нової економії на еквайрингу. У цьому способі розрахунку його й раніше не було. Змінюється зручність оплати для покупця.
Порівняймо оплату замовлення на 5 000 грн власними коштами з української картки ПриватБанку. Для переказу на бізнес-рахунок через Приват24 беремо стандартний тариф без договору магазину з банком на приймання платежів: 3 грн із покупця. Для інтернет-еквайрингу LiqPay — стандартні 1,3 % із магазину.
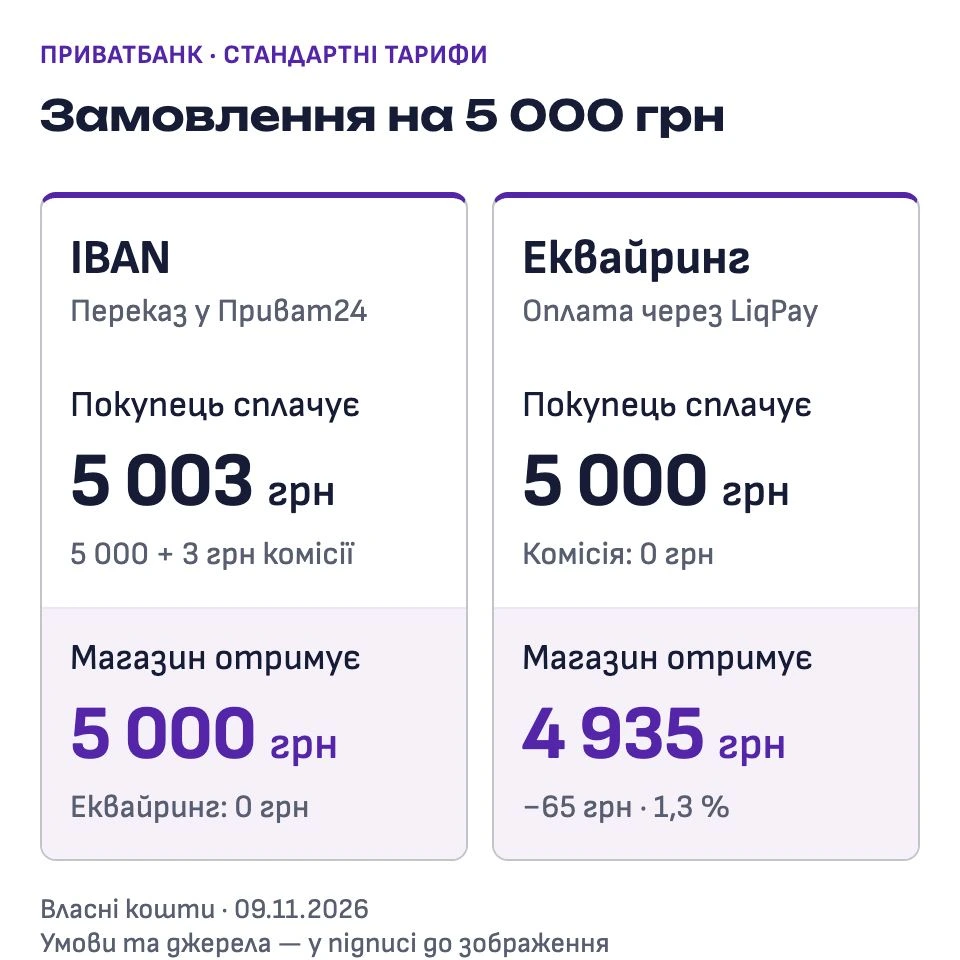
Ставки взято з тарифів ПриватБанку на інші платежі та тарифів LiqPay. Розрахунок показує лише комісію за одну оплату: припускаємо безкоштовне зарахування на бізнес-рахунок; обслуговування рахунку, додаткові сервіси та час на звірку сюди не входять.
У цьому прикладі магазин отримує на 65 грн більше через IBAN, але покупець витрачає на 3 грн більше. Договір на приймання платежів, тариф картки чи кредитні кошти можуть змінити комісію. QR-код її не скасовує: він лише заповнює платіжку.
Що до цього додає відкритий банкінг
QR-код передає реквізити в застосунок покупця. Відкритий банкінг дає сторонньому уповноваженому сервісу доступ до банківських даних або можливість ініціювати платіж за згодою власника рахунку. Положення НБУ про відкритий банкінг набрало чинності 1 серпня 2025 року; доступність конкретної послуги залежить від банку та інтеграції сервісу.
Практичний приклад уже є у Приват24 для бізнесу: ФОП може підключити свій рахунок monobank і переглядати його баланс та історію операцій. Для цього він додає IBAN, обирає дані, до яких надає доступ, і підтверджує згоду в банку, де відкрито рахунок. Це чинний сценарій на листопад 2026 року; перелік підтримуваних банків і типів рахунків може змінюватися.
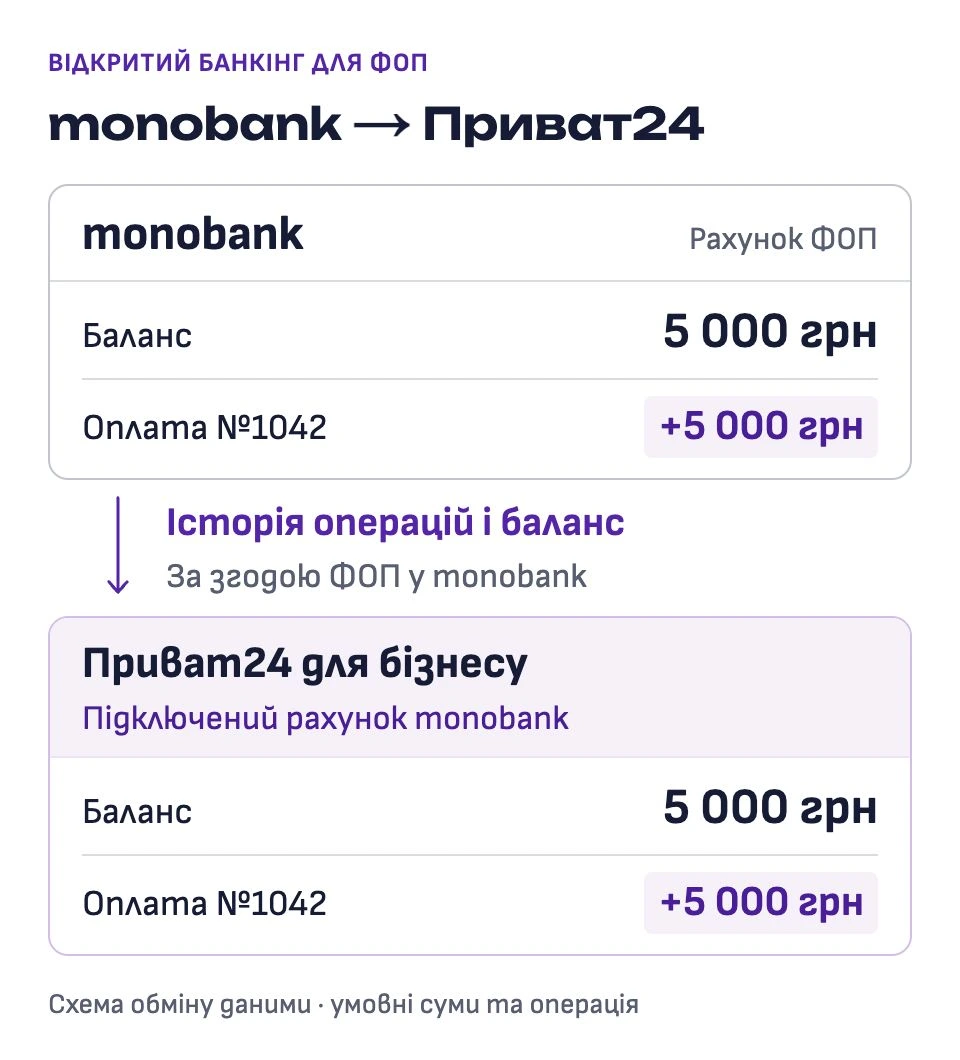
Для звірки із замовленнями магазину потрібна окрема інтеграція. Власник рахунку може дозволити сервісу отримувати відомості про операції на своєму рахунку. За налаштованими правилами сервіс знаходить надходження, зіставляє їх із замовленнями й передає результат сайту.
Інша послуга — ініціювання платежу. Покупець починає оплату через сторонній сервіс, а операцію підтверджує у своєму банку. Доступ до відомостей з рахунку та ініціювання платежів — різні можливості. Загальний принцип пояснює Дія.Бізнес у матеріалі про відкритий банкінг.
У SOLPARTS оплата на IBAN через QR-код або посилання уже скорочує ручне введення: покупець отримує платіжку із сумою та номером замовлення. Надходження підтверджує менеджер за випискою. Для цієї можливості не потрібні договір еквайрингу чи інтеграція відкритого банкінгу.
Для свого магазину розділіть два завдання: спростити покупцеві переказ і скоротити ручну звірку оплат. Перше вирішують QR-код та платіжне посилання. Для другого потрібне отримання банківських даних і їх зіставлення із замовленнями.